

 souzoku-station
アパートやマンションなどの賃貸物件を所有している方が亡くなった際に、入居者から受け取るはずだった家賃がまだ入金されていないことがあります。このような未収家賃は、相続の際にどのように扱えばよいのでしょうか。
本記事では、相続の際に生じた未収家賃をどのように扱うべきか、大家が亡くなった後の家賃収入は誰が受け取るのか、また相続税や所得税の申告ではどの点に注意しなければならないかについて、初めての方にもわかりやすく解説します。
未収家賃は相続税の対象になる?
未収家賃が相続財産に含まれるかどうかは、亡くなった時点で家賃の支払期日が来ていたかどうかによって判断します。はじめに、具体的な判断方法を確認しておきましょう。
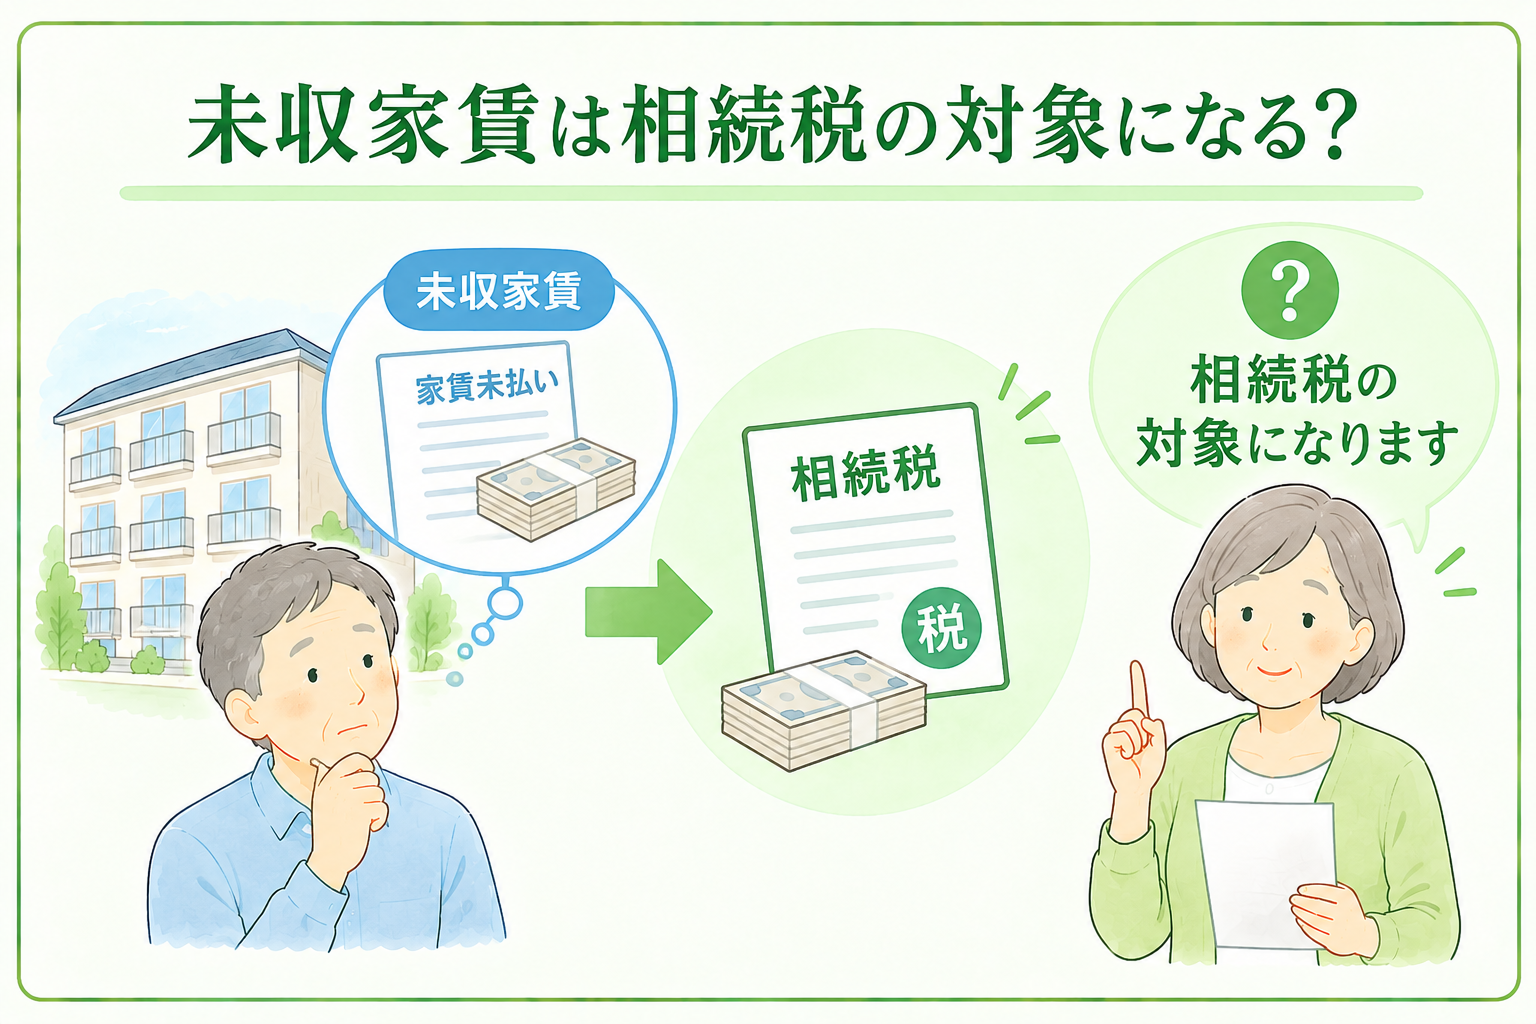
「支払期日が来ていて未入金」の場合に相続財産になる
未収家賃が相続財産に含まれるかどうかは、死亡時点で家賃の支払期日が到来しているかどうかで判断します。支払期日が到来しているにもかかわらず、まだ入金されていない家賃は、被相続人が本来受け取るべきものであるため、相続財産に含めて相続税を計算します。
たとえば、毎月の家賃を当月末日に支払う契約だった場合を考えてみましょう。仮に、6月分の家賃が入金されないまま、翌月10日に大家が亡くなってしまったとします。
この場合、6月分の家賃は支払期日が到来しているものの、亡くなった時点ではまだ入金されていないため、6月分の家賃を相続財産に含めなければなりません。
亡くなった月の途中分を日割りして相続財産に加える必要はない
次は、経過日数分の扱いです。月の途中で亡くなった場合、支払期日は到来していませんが、月初から亡くなった日までの日数分は、日割り計算をすれば未収家賃が発生することになります。これはどのように扱うのでしょうか。
相続税の計算では、亡くなった日までの経過期間に対応する家賃に関しては、日割りして未収家賃として計上することはしません。未収家賃として相続財産に加えるのは、支払期日が到来している分だけです。
したがって先ほどの例であれば、亡くなったのは7月10日だったとしても、7月1日から10日までの日割り分まで相続財産に加える必要はありません。加えるのは、6月分の未収家賃のみとなります。
大家が亡くなったときの家賃収入は誰が受け取る?
大家が亡くなった後も、入居者からの家賃は発生します。ただし、亡くなった時点ですでに発生している未収家賃と、亡くなった後に発生する家賃とでは、税務上の扱いが異なります。
まず、未収家賃です。上述のように、未収家賃は被相続人が受け取る権利を持っていた財産であるため、相続財産に含まれ、相続税の対象となります。また、誰が受け取るかは、遺言や遺産分割協議によって決まります。
次に、亡くなった後に発生する家賃です。これは相続財産には含まれず、受け取った人の不動産所得となります。ただし、誰がこの家賃収入を受け取るかは、遺産分割協議が成立する前と後で以下のように変わります。
- 遺産分割協議が成立する前・・・発生した家賃は、原則として各相続人が法定相続分に応じて取得したものとして、不動産所得を計算します。仮に、特定の相続人が家賃をまとめて受け取っていても、その全額がその相続人の所得になるわけではありません。
- 遺産分割協議が成立した後・・・賃貸物件を取得する相続人が決まった後に発生する家賃は、その物件を取得した相続人の不動産所得として扱います。
未収家賃を相続するときに知っておきたい税金と申告の注意点
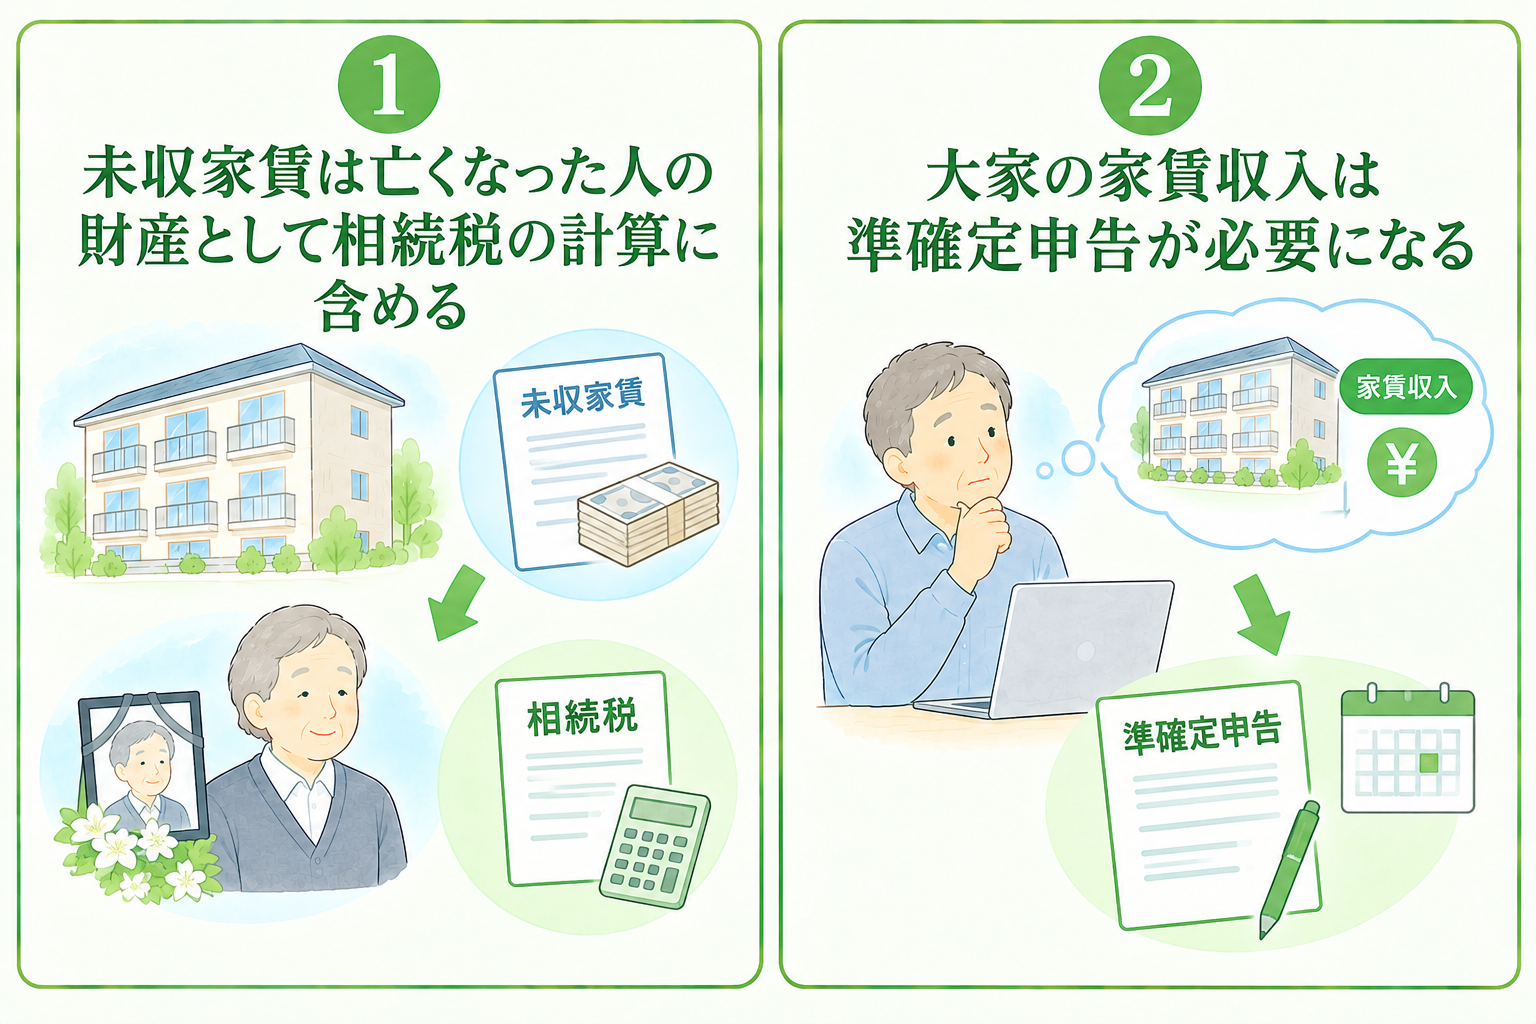
未収家賃を相続するときは、相続税だけでなく、被相続人の所得税についても確認しておかなければなりません。特に、亡くなる前に発生した家賃と、亡くなった後に発生する家賃では、申告する人や税金の扱いが異なります。ここでは、それぞれの申告上の注意点を確認します。
未収家賃は亡くなった人の財産として相続税の計算に含める
これまで述べてきたように、死亡時点ですでに家賃の支払期日が到来しており、まだ入金されていない家賃に関しては、被相続人が持っていた「家賃を受け取る権利」として相続財産に含めます。そのため、相続税の申告が必要な場合は、預貯金や不動産などの財産とあわせて相続税の課税対象となる財産を計算します。
ただし、未収家賃が相続財産に含まれたとしても、未収家賃そのものに対して相続税が直接課税されるわけではありません。実際に相続税を計算する際には、まず未収家賃を含む相続財産の総額を計算し、そこから相続人の状況に応じて算出した基礎控除額を控除します。課税遺産総額が0円以下であれば、申告や納税の必要は基本的にありません。
ただし、少しでも超える場合は、相続税の申告や納税が必要となります。
大家の家賃収入は準確定申告が必要になる
大家が亡くなった場合、亡くなるまでに生じた不動産所得については、相続人が被相続人に代わって所得税の申告をしなければなりません。これを、準確定申告といいます。
たとえば、6月15日に所有者が亡くなった場合、その年の1月1日から死亡日である6月15日までに支払期日が到来した家賃収入などをもとに、被相続人の所得を計算します。その結果、準確定申告が必要となる場合は、原則として相続の開始があったことを知った日の翌日から4ヶ月以内に管轄する税務署に申告書を提出し、納税を済ませます。
賃貸物件を相続したら相続税と所得税の両方を確認しよう
賃貸物件を相続すると、相続税ばかりに目が行きがちですが、相続税だけでなく所得税についても確認しておかなければなりません。
相続に関する家賃収入の扱いを整理すると、以下のようになります。
- 未収家賃・・・相続財産に含めて相続税を計算する
- 1月1日から亡くなった日までの家賃収入・・・所得税の準確定申告をする
- 亡くなった日から遺産分割協議が成立するまでの家賃収入・・・法定相続分に応じた分を各人が不動産所得として確定申告する
- 遺産分割協議以降の家賃収入・・・当該物件の相続人が不動産所得として確定申告する
このように、同じ家賃収入でも、いつ発生したものなのかによって、税金の扱いや納税義務者は変わります。賃貸物件を相続した場合は、相続税だけでなく、被相続人の準確定申告と相続後の所得税についても忘れずに確認しておきましょう。
まとめ
未収家賃は、大家が亡くなった時点で家賃の支払期日が到来しているかどうかによって、相続税上の扱いが変わります。支払期日が到来している未収家賃は相続財産に含めますが、支払期日がまだ到来していない日割り分の家賃については、相続財産に含めません。
また、所得税については、被相続人が亡くなるまでの家賃収入などは準確定申告を行わなければなりませんが、亡くなった後に発生する家賃収入については、相続人が自身の不動産所得として確定申告を行います。
このように、同じ家賃収入でも、いつ発生したものなのかによって、税金の扱いや申告する人が変わります。判断に迷う場合は、賃貸借契約書や家賃の入金状況などを整理したうえで、税理士に相談することをおすすめします。